اعتبار، چرخ بازار را میچرخاند یا مصرفکنندگان را بدهکارتر میکند؟
اعتباردهی بدون توجه به درآمد و توان بازپرداخت مصرفکنندگان، به جای ایجاد تقاضای پایدار میتواند به افزایش بدهی و کاهش خریدهای آینده منجر شود. فعالان بازار خردهفروشی معتقدند هرچند خرید اعتباری به ابزاری برای حفظ قدرت خرید و افزایش فروش تبدیل شده، اما توزیع نامتوازن هزینه و ریسک در زنجیره اعتبار و نبود دادههای کافی برای ارزیابی رفتار مشتریان، پایداری این مدل را با چالش روبهرو کرده است.

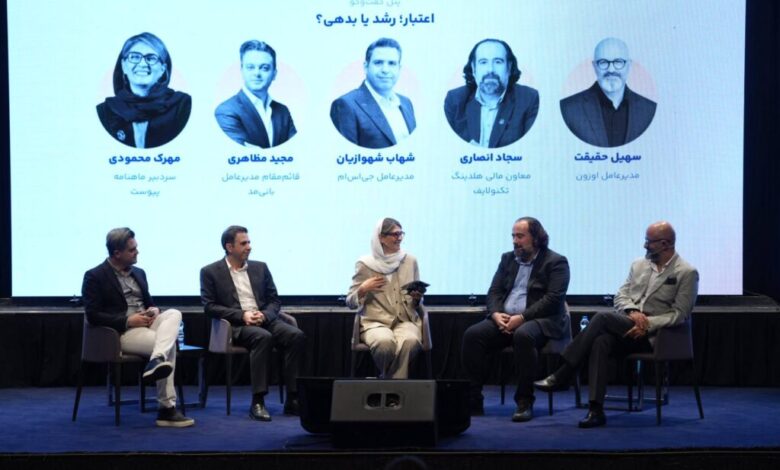
به گزارش خبرنگار پايگاه خبري سروش امنيت به نقل از پيوست ،در پنل «اعتبار؛ رشد یا بدهی؟» که در رویداد فیناپ ۲۴ برگزار شد، فعالان بازار خرده فروشی از تاثیر خرید اعتباری بر فروش، رفتار مصرفکنندگان و آینده بازار خردهفروشی آنلاین گفتند. در حالی که برخی از این کسبوکارها از افزایش تعداد مشتریان و ارزش سبد خرید با استفاده از اعتبار خبر میدهند، برخی دیگر معتقدند BNPL لزوما به افزایش فروش منجر نشده و حتی ممکن است با افزایش تعهدات مالی مصرفکنندگان، تقاضای آینده را محدود کند.
بدهی لزوما بد نیست؛ مسئله تناسب آن با درآمد است
سهیل حقیقت، مدیرعامل اوزون، با تاکید بر اینکه ایجاد بدهی لزوما اتفاق نامطلوبی نیست، گفت: «اعتبار، بدهی درست میکند و بدهی لزوما چیز بدی نیست و چرخ اقتصاد را میچرخاند.»
او در توضیح تفاوت بدهی مولد و بدهی آسیبزا گفت: «اگر بدهی قرار است به عنوان درآمد یک فرد باشد، قطعا ضربه خواهد زد. اما اگر بدهی مبتنی بر درآمد باشد و خرید را سریعتر کند، میتواند به چرخاندن چرخ اقتصاد کمک کند. اعتبار در ایران یک موجود پنج ساله و در دنیا، یک موجود ۱۰۰ ساله است. بنابراین پلتفرمهای فعال در حوزه اعتباردهی، فعلا در مرحله آزمون و خطا هستند.»
حقیقت یکی از مشکلات اصلی بازار اعتبار را توزیع نامتوازن ریسک، هزینه و درآمد میان بازیگران این زنجیره دانست. به باور او، هر یک از بازیگران از جایگاه خود به شیوه فعلی اعتباردهی انتقاد میکنند، زیرا سهم ریسک و منفعت میان حلقههای مختلف این زنجیره بهدرستی تقسیم نشده است.


او همچنین بر ضرورت اشتراکگذاری دادهها و اتصال بازیگران اکوسیستم اعتبار تاکید کرد و گفت: «در نهایت تمام پلتفرمها محبور به اشتراک گذاری دادههای خود با یکدیگر هستند. BNPL باید شکل گیرد و ما هم، مجبور هستیم مانند تمام دنیا به هم وصل شویم. این اکوسیستم به هم پیوسته است و در نهایت یکی باید این هزینه را پرداخت کند.»
تکنولایف: BNPL فروش ما را افزایش نداده است
سجاد انصاری، معاون مالی هلدینگ تکنولایف، با اشاره به اینکه ارائه اعتبار به افزایش تعداد مشتریان این مجموعه منجر نشده است، گفت: «ما به عنوان یک پلتفرم باید ابزارهای مختلف پرداخت را در اختیار مشتریان خود قرار دهیم. با این وجود به دلیل تورم و کاهش قدرت خرید مردم، اعتبار دهی منجر به رشد فروش در پلتفرم ما نشده است.»
او میان تاثیر خرید اعتباری کوتاهمدت و تسهیلات خرید بر فروش تفاوت قائل شد. به گفته انصاری، توقف خدمات BNPL آسیب قابلتوجهی به فروش تکنولایف وارد نمیکند، اما قطع ارائه وام میتواند بخش مهمی از فروش این مجموعه را از بین ببرد.
انصاری همچنین معتقد است قیمت خرید اقساطی باید با خرید نقدی متفاوت باشد. به گفته او، مشتری با استفاده از اعتبار میتواند به جای پرداخت یکجای هزینه کالا، نقدینگی خود را حفظ و از آن برای سرمایهگذاری در بخشهای دیگر استفاده کند؛ امکانی که به باور او میتواند پرداخت هزینه بیشتر برای خرید اقساطی را توجیه کند.
جیاماس: رشد اعتبار به تقسیم ریسک و منفعت وابسته است
شهاب شهوازیان، مدیرعامل جیاماس، با اشاره به کوچک شدن بازار این مجموعه به دلیل مشکلات واردات کالا، خرید اعتباری را ابزاری برای کاهش هزینه ناشی از به تعویق افتادن خرید دانست. به گفته او، در شرایط تورمی، مصرفکنندهای که خرید خود را به آینده موکول میکند، ممکن است ناچار شود همان کالا را با قیمت بالاتری بخرد و لندتکها میتوانند به کاهش این هزینه کمک کنند.
شهوازیان با تاکید بر اینکه در بررسی آثار اعتباردهی نباید فقط مصرفکننده را در نظر گرفت، گفت: «اعتبار وقتی میتواند موجب رشد و شکوفایی اقتصاد شود که تمام زنجیره موجود در اعتباردهی هم از آن منفعت ببرند و هم ریسک آن در زنجیره پخش شود. بر این اساس نباید ریسک و سود تنها بر دوش مشتری نباشد.»
او همچنین معتقد است پلتفرمهای فناوری مالی توانستهاند بخشی از خدمات سنتی بانکها را بهخوبی ارائه دهند و به گسترش دسترسی به خدمات مالی کمک کنند.
با این حال، شهوازیان تاکید کرد که ادامه رشد لندتکها نباید صرفا بر افزایش بدهی مصرفکنندگان متکی باشد. به باور او، اعتباردهی متناسب با درآمد افراد میتواند زمینه رشد پایدار این بازار را فراهم کند؛ در غیر این صورت، افزایش اعتبار لزوما به معنای افزایش توان خرید نخواهد بود.
بانیمد: مشتریان اعتباری بیشتر شدهاند، اما نه به اندازه هزینهها
مجید مظاهری، قائممقام مدیرعامل بانیمد، با اشاره به تفاوت رفتار مصرفکنندگان در بازار پوشاک نسبت به کالاهای ضروری، خرید پوشاک را تا حدی هیجانی دانست و توضیح داد که امکان پرداخت اقساطی میتواند مشتریان را به افزایش ارزش سبد خرید ترغیب کند.
او گفت: «پوشاک یک خرید هیجانی است و ممکن است فرد لزوما احساس نیاز هم نکند. در دنیا هم همین اتفاق افتاده است. آدمها در این شرایط ترجیح میدهند نقدینگی خود را حفظ کنند و لباس خود را چهار قسطه بخرند.»
مظاهری با اشاره به تاثیر خرید اقساطی بر رفتار مشتریان بانیمد توضیح داد که تعداد مشتریان این مجموعه با ارائه امکان خرید اعتباری افزایش یافته، اما این رشد متناسب با هزینههای انجامشده نبوده است. او همچنین تاکید کرد بانیمد هنوز دادههای دقیقی برای ارزیابی میزان رشد مشتریان ناشی از خرید اعتباری در اختیار ندارد.
به گفته مظاهری، در شرایط تورمی بخش قابلتوجهی از جامعه ترجیح میدهد نقدینگی خود را به بازارهایی منتقل کند که ارزش پول را حفظ میکنند و این رفتار بر بازار پوشاک نیز تاثیر گذاشته است.
او در عین حال نسبت به پیامدهای بلندمدت افزایش خرید اعتباری هشدار داد. به گفته مظاهری، اگرچه ارائه اعتبار در ابتدا میتواند فروش را افزایش دهد، اما پس از مدتی بخشی از مشتریان به جای خرید مجدد، درگیر بازپرداخت اقساط خریدهای قبلی خود میشوند؛ اتفاقی که میتواند رشد تقاضا را محدود کند.
مظاهری همچنین سهم خرید اقساطی از فروش در بازارهای جهانی را بین ۲۵ تا ۳۰ درصد اعلام کرد و مدعی شد این سهم در ایران بهمراتب بالاتر است.
اعتبار از ابزار پرداخت به ابزار تبلیغات تبدیل شده است
قائممقام مدیرعامل بانیمد در بخش دیگری از سخنان خود بر ضرورت اعتباردهی مسئولانه و شناخت دقیقتر وضعیت مالی مصرفکنندگان تاکید کرد.
او با اشاره به اینکه ۷۷ درصد بزرگسالان رتبه اعتباری ندارند، این وضعیت را یکی از چالشهای توسعه اعتباردهی دانست و گفت شرکتهای فناوری مالی دیگر صرفا ارائهدهنده ابزار پرداخت نیستند، بلکه خدمات آنها به بخشی از ابزارهای تبلیغات و بازاریابی فروشگاهها تبدیل شده است.
به باور مظاهری، همین تغییر نقش ایجاب میکند که شرکتهای فعال در این حوزه، علاوه بر توسعه خدمات اعتباری، شناخت بیشتری از کسبوکارها و نیازهای آنها پیدا کنند و به رشد پایدار فروش کمک کنند.
اظهارات مدیران حاضر در این پنل نشان میدهد تاثیر BNPL بر خردهفروشی آنلاین یکسان نبوده است. در حالی که تکنولایف از افزایش نیافتن فروش به واسطه این ابزار خبر میدهد، بانیمد افزایش تعداد مشتریان را تایید میکند، اما آن را متناسب با هزینههای انجامشده نمیداند. در مقابل، موضوع مشترک میان دیدگاههای مطرحشده، ضرورت تناسب اعتبار با توان بازپرداخت مصرفکننده و توزیع متوازن هزینه و ریسک در زنجیره اعتبار است؛ دو عاملی که میتوانند تعیین کنند خرید اعتباری در بلندمدت به رشد بازار منجر میشود یا صرفا بدهی مصرفکنندگان را افزایش میدهد.
[author title=”نويسنده” image=”https://soroosheamniyat.ir/wp-content/uploads/2025/03/68ce8398-24e3-40b3-8f1a-cd664029e334.png”]مسعود اسدپور کارشناس امنيت وخبرنگار پايگاه خبري سروش امنيت[/author]
منبع : پيوست