تبلیغات دیجیتال در سال بحران؛ افتهای شدید و بازگشت سریع بودجهها
بازار تبلیغات دیجیتال ایران در سال ۱۴۰۴ همزمان با جنگ ۱۲روزه، اعتراضات دیماه، جنگ ۳۹روزه و قطعیهای مکرر اینترنت، چند دوره افت شدید را تجربه کرد؛ با این حال دادههای یکتانت نشان میدهد این بحرانها به خروج پایدار کسبوکارها از بازار تبلیغات منجر نشد و پس از هر بحران، فعالیت تبلیغاتی و بودجهها دوباره افزایش یافت. در همین سال حجم بازار تبلیغات دیجیتال ایران به حدود ۳۲.۲ هزار میلیارد تومان رسید.


به گزارش خبرنگار پايگاه خبري سروش امنيت به نقل از پيوست ،دادههای گزارش «روایت یکتانت از بازاریابی دیجیتال ایران در سال ۱۴۰۴ و بهار ۱۴۰۵» نشان میدهد شدیدترین افت بازار در دیماه رخ داد؛ زمانی که بازدید تبلیغات به حدود یکپنجم میزان پیش از قطع اینترنت رسید. با برقراری دوباره اینترنت، بازار طی حدود سه هفته به سطح پیش از بحران بازگشت. در جنگ ۳۹روزه نیز بازدید تبلیغات به حدود نیمی از سطح پایه کاهش یافت اما پس از فروکش کردن بحران، روند بازیابی آغاز شد.
بلکفرایدی در اوج بازار تبلیغات
یکی از نقاط اوج بازار در آذرماه و همزمان با بلکفرایدی رقم خورد. روز ۷ آذر ۱۴۰۴ تعداد نمایش تبلیغات یکتانت از ۱.۵ میلیارد بار عبور کرد و بودجه کمپینها نسبت به بلکفرایدی سال قبل بیش از ۲۰۰ درصد افزایش یافت. تعداد کلیکهای ماهانه تبلیغات نمایشی نیز در آذر به بالاترین میزان دو سال اخیر رسید، اما با آغاز جنگ و قطع اینترنت در اسفند کاهش شدیدی پیدا کرد.
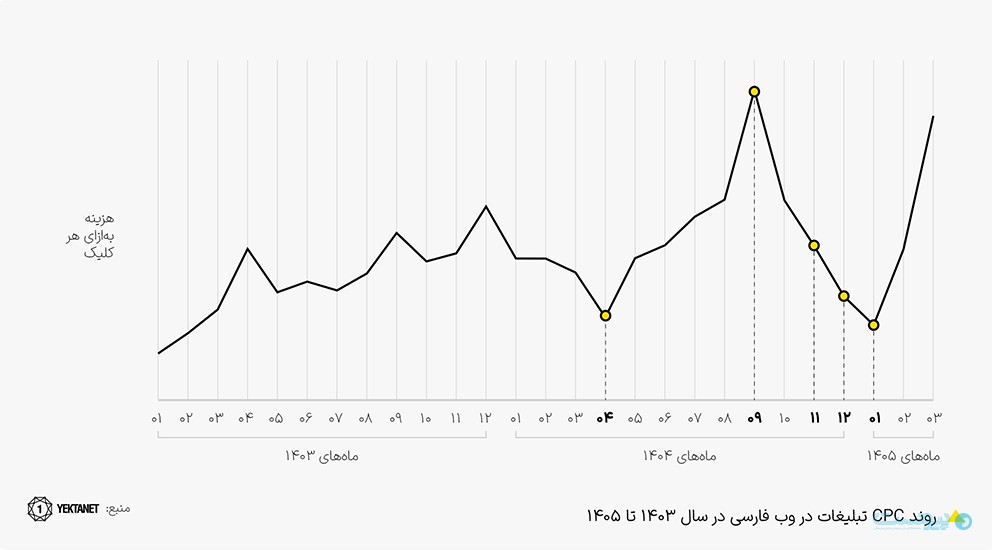
هزینه به ازای هر کلیک (CPC) نیز از ابتدای سال ۱۴۰۳ تا خرداد ۱۴۰۵ در مجموع صعودی بود. این شاخص در دوره بحران حدود ۳۵ درصد نسبت به میانگین سالانه کاهش یافت، اما پس از آتشبس و بازگشت اینترنت تا خرداد ۱۴۰۵ حدود ۶۶ درصد افزایش پیدا کرد و به محدوده نزدیک به اوج پیش از بحران رسید.


افت بودجه در سه بحران
بحرانهای سال ۱۴۰۴ مستقیماً بر هزینهکرد تبلیغاتی کسبوکارها اثر گذاشتند. در جنگ ۱۲روزه بودجههای تبلیغاتی بیش از ۸۲ درصد افت کرد و بازیابی آن ۱۶ روز طول کشید. در بحران دیماه افت به بیش از ۸۵ درصد رسید و بازگشت بودجهها ۳۷ روز زمان برد. در جنگ ۳۹روزه نیز بودجه تبلیغاتی ۷۷.۲ درصد کاهش یافت و بازیابی آن ۷۵ روز طول کشید.
با این حال تعداد تبلیغکنندگان فعال یکتانت در ۹ ماه سال نسبت به ماه مشابه سال قبل بین ۷ تا ۴۷ درصد رشد داشت و میانگین ماهانه تعداد تبلیغکنندگان حدود ۱۵ درصد بیشتر از سال ۱۴۰۳ بود.
در میان صنایع، لوازم خانگی، سلامت و پزشکی، محصولات آرایشی و بهداشتی و سوپرمارکتی در جریان جنگ بیشترین کاهش بودجه را تجربه کردند. در مقابل، بیمه آنلاین با رشد هزینهکرد مواجه شد و در کنار محصولات سوپرمارکتی و خدمات مخابراتی و اینترنتی، سریعترین بازیابی را داشت.
کوچ کاربران به اپلیکیشنها در زمان بحران
در دورههای قطع اینترنت بخشی از ترافیک کاربران از شبکههای اجتماعی خارجی و وبسایتها به اپلیکیشنهای داخلی منتقل شد. در قطعی دیماه و جنگ ۳۹روزه، بازدید روزانه تبلیغات در اپلیکیشنها تا ۵۰ درصد افزایش یافت. استفاده از بازیهای موبایلی نیز در سه مقطع بحرانی بیش از دو برابر شد و بازدید تبلیغات در بازیها بیش از ۱۰۰ درصد رشد کرد.
در مقابل، بازدید صفحات وبسایتهای فارسی در سال ۱۴۰۴ نسبت به سال قبل بیش از ۲۵ درصد کاهش یافت و در مقایسه با سال ۱۴۰۲ این افت از ۴۰ درصد عبور کرد. افزایش استفاده از اپلیکیشنها و قطعیهای مکرر اینترنت از عوامل اصلی این کاهش عنوان شده است.
بازار ۳۲.۲ هزار میلیارد تومانی
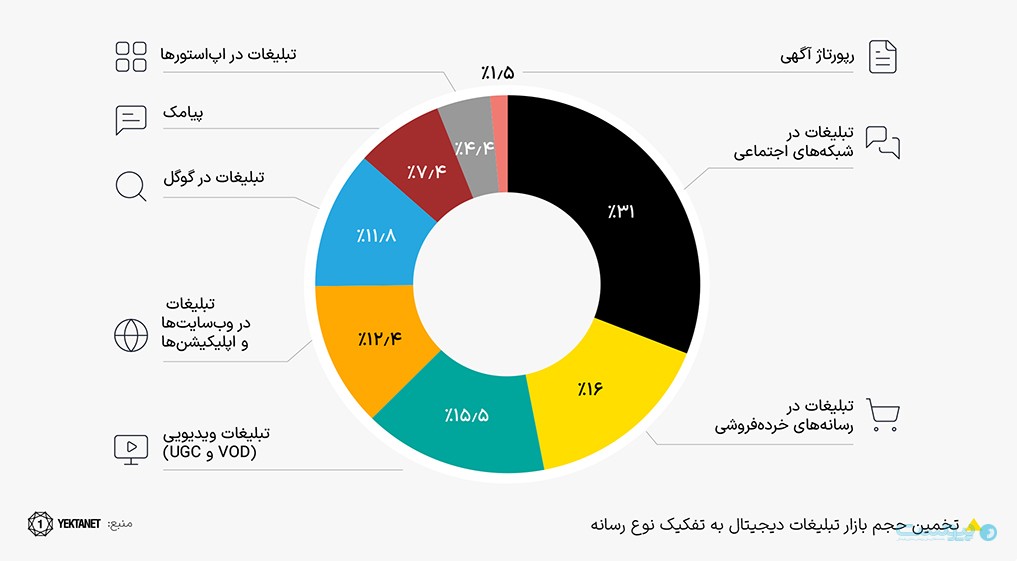
حجم بازار تبلیغات دیجیتال ایران در سال ۱۴۰۴ حدود ۳۲.۲ هزار میلیارد تومان برآورد شده است. شبکههای اجتماعی با حدود ۱۰ هزار میلیارد تومان و سهم ۳۱ درصدی بزرگترین بخش بازار هستند. پس از آنها رسانههای خردهفروشی با سهم ۱۶ درصد، پلتفرمهای ویدیویی با ۱۵.۵ درصد و وبسایتها و اپلیکیشنها با ۱۲.۴ درصد قرار دارند.
در میان حوزههای تبلیغاتی، «مالی، فناوریهای مالی و بیمه» با سهم ۲۶ درصدی بیشترین سهم بودجه تبلیغات وب را داشت. طلا، نقره و زیورآلات نیز با ۱۳.۸ درصد در رتبه بعدی قرار گرفت و بودجه تبلیغاتی این حوزه نسبت به سال ۱۴۰۳ حدود سه برابر شد.
چهار ساعت حضور روزانه در اینترنت
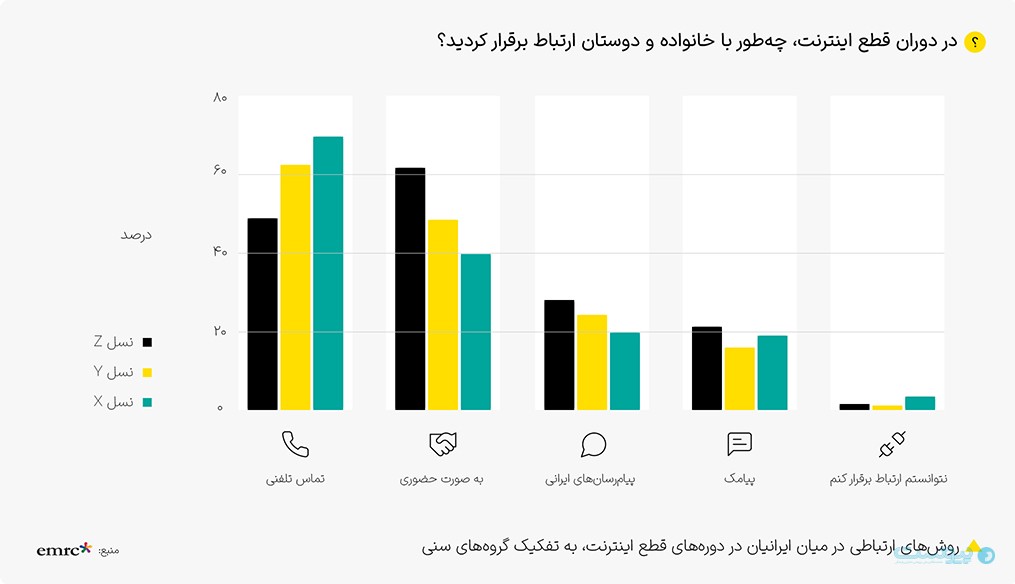
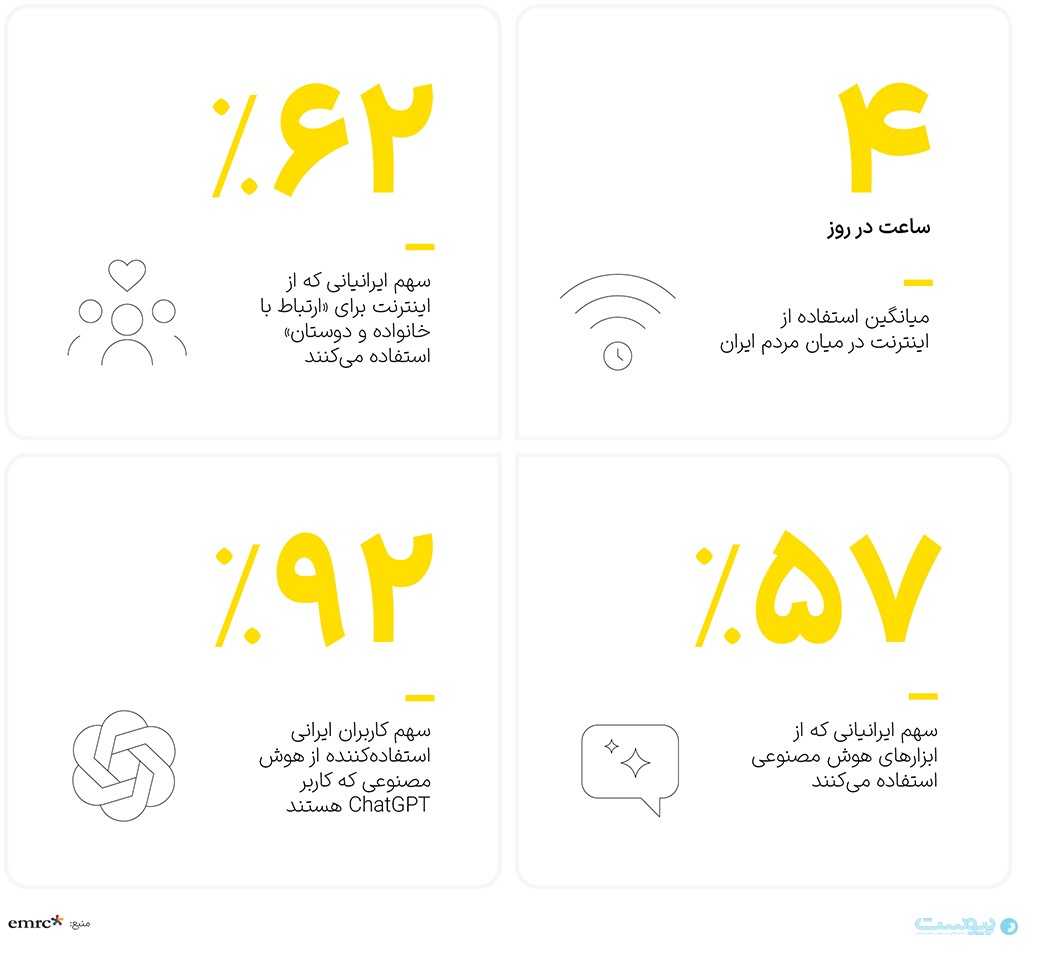
پیمایش ۹۵۹ نفره یکتانت نشان میدهد ایرانیان بهطور متوسط روزانه حدود چهار ساعت از اینترنت استفاده میکنند. ۶۲ درصد برای ارتباط با خانواده و دوستان از اینترنت استفاده میکنند و ۵۷ درصد نیز گفتهاند از ابزارهای هوش مصنوعی استفاده میکنند.
میزان حضور آنلاین در نسل Z بیشتر است؛ ۴۳ درصد این نسل روزانه بیش از چهار ساعت آنلاین هستند، درحالیکه این سهم در نسل Y به ۳۴ درصد و در نسل X به ۲۴ درصد میرسد. همچنین بیش از ۴۰ درصد افراد در هر سه نسل گفتهاند نخستین فعالیت آنها پس از بیدار شدن، بررسی شبکههای اجتماعی و پیامرسانهاست.
موبایل نیز مسیر اصلی دسترسی کاربران ایرانی به اینترنت است و میزان استفاده از تلفن همراه برای بازدید وبسایتها تقریباً ۲۰ برابر رایانه و لپتاپ گزارش شده است.
۶۳۰ میلیون محتوای فارسی در اینستاگرام
صفحات عمومی فارسی اینستاگرام در سال ۱۴۰۴ بیش از ۶۳۰ میلیون محتوا منتشر کردند و درآمد تبلیغاتی صفحات پرمخاطب و اینفلوئنسرهای ایرانی بیش از ۱۰ هزار میلیارد تومان برآورد شد. با این حال تعداد فروشگاههای فعال اینستاگرامی ایران نسبت به دو سال قبل ۴۰ درصد کاهش یافت؛ در شرایطی که تعداد فروشگاههای اینستاگرامی در کشورهایی مانند عراق، اندونزی، ترکیه، امارات و قطر افزایش یافته است.
تبلیغات اینستاگرامی نیز به بحرانها واکنش شدیدی نشان داد. پس از رسیدن تعداد تبلیغات به اوج خود در آذرماه، از دی و همزمان با اعتراضات کاهش شدیدی آغاز شد و در دورههای قطع کامل اینترنت عملاً تبلیغات این پلتفرم متوقف شد.
در مقابل، فروشگاههای فعال در پیامرسانهای داخلی افزایش یافتهاند. تا پایان سال ۱۴۰۴ بیش از ۵۴ هزار فروشگاه روی بله، بیش از ۱۷ هزار فروشگاه در روبیکا و بیش از ۱۸ هزار فروشگاه در سروشپلاس فعالیت داشتند.
رپورتاژ رشد کرد، پیامک آسیب دید
تعداد وبسایتهای ایرانی ناشر رپورتاژ آگهی در سال ۱۴۰۴ با رشد ۵۸ درصدی به بیش از ۷۴۰۰ رسانه رسید و تعداد رپورتاژهای منتشرشده نیز با رشد ۶۶ درصدی از ۲۵۱ هزار مورد عبور کرد. گردش مالی این بازار بیش از ۴۷۴ میلیارد تومان برآورد شده است.
حتی پیامک که مستقیماً به اینترنت وابسته نیست، از بحرانها مصون نماند. حجم ارسال پیامک در اعتراضات دی و جنگ ۳۹روزه بهترتیب حدود ۸۸ و ۹۶ درصد کمتر از میانگین روزهای عادی بود.
هوش مصنوعی؛ استفاده گسترده، پرداخت محدود
۵۷ درصد پاسخدهندگان پیمایش گفتهاند از ابزارهای هوش مصنوعی استفاده میکنند. در میان کاربران هوش مصنوعی، ۹۲ درصد حداقل گاهی از ChatGPT استفاده کردهاند. با وجود این، بازار پولی این ابزارها همچنان محدود است؛ ۸۶ درصد کاربران هیچ هزینهای برای تهیه اکانت ابزارهای هوش مصنوعی نکردهاند و تنها ۱۴ درصد تجربه پرداخت داشتهاند.
بازاری که در بحران متوقف نشد
تصویر کلی گزارش یکتانت از سال ۱۴۰۴، بازاری است که بیش از خروج پایدار تبلیغکنندگان با توقف موقت، جابهجایی مخاطبان و بازیابی بودجهها مواجه بوده است. جنگ و قطعی اینترنت بازدید وب، کلیک تبلیغات و هزینهکرد برندها را کاهش دادند، اما همزمان ترافیک اپلیکیشنها و پیامرسانهای داخلی افزایش یافت و پس از هر بحران نیز مسیر بازگشت بودجهها آغاز شد.
شبکههای اجتماعی همچنان با سهم ۳۱ درصدی بزرگترین بخش بازار ۳۲.۲ هزار میلیارد تومانی تبلیغات دیجیتال ایران هستند، اما تغییر رفتار کاربران نشان میدهد مسئله اصلی بازار دیگر فقط افزایش یا کاهش بودجه نیست؛ بلکه جابهجایی مخاطب و تغییر محل مواجهه او با تبلیغات در واکنش به بحرانها و محدودیتهای دسترسی، به یکی از مهمترین تحولات بازار تبدیل شده است.
[author title=”نويسنده” image=”https://soroosheamniyat.ir/wp-content/uploads/2025/03/68ce8398-24e3-40b3-8f1a-cd664029e334.png”]مسعود اسدپور کارشناس امنيت وخبرنگار پايگاه خبري سروش امنيت[/author]
منبع : پيوست